Uzņēmuma vērtību nosaka ne tikai tā finanšu rezultāti

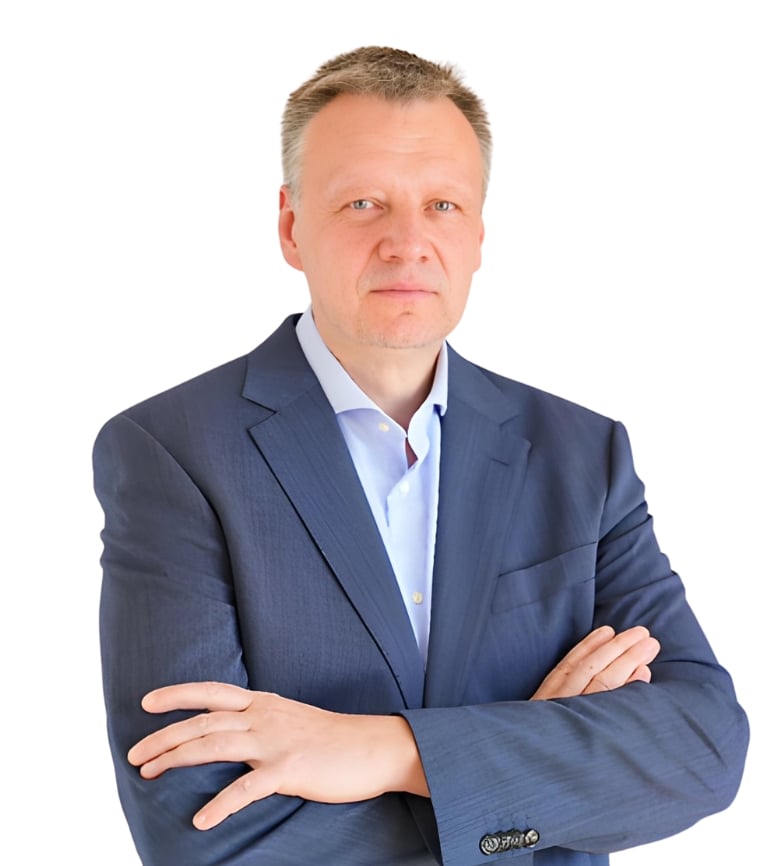
Grant Thornton Baltic partneris Aleksandrs Vellers par uzņēmumu vērtēšanu, investoru skatījumu uz Latviju, mākslīgā intelekta ietekmi un to, kas uzņēmumu īpašniekiem jāņem vērā, plānojot biznesa pārdošanu.

Kā mainījušies pienākumi, kļūstot par Grant Thornton Baltic partneri?

Līdz 2025. gadam esmu vadījis Vērtēšanas un finanšu konsultāciju pakalpojumu virzienu, kas ietver uzņēmumu, nekustamā īpašuma un kustamās mantas vērtēšanu, finanšu padziļināto izpēti jeb due diligence, kā arī dažādus finanšu konsultāciju projektus — no zaudējumu novērtēšanas līdz atzinumiem par investīciju projektiem un biznesa plāniem.

Taču kļūstot par partneri, mana atbildības jomā ir nonācis viss konsultāciju bizness – papildus finanšu daļai, arī nodokļu un juridiskās konsultācijas. Mans profesionālais fokuss paliek uz vērtēšanas un finanšu konsultācijām, bet kopā konsultāciju pakalpojumus palīdz nodrošināt lieliska komanda un katra pakalpojumu līnijas vadītāji.

Partnera loma nozīmē arī plašāku iesaisti uzņēmuma attīstībā. Kopš 2026. gada esmu arī Grant Thornton Baltic Padomes loceklis, piedaloties stratēģisku jautājumu risināšanā kopā ar kolēģiem Latvijā, Lietuvā un Igaunijā. Tas ļauj skatīties uz mūsu darbību ne tikai viena pakalpojumu virziena, bet visa Baltijas reģiona mērogā.

Kādas ir būtiskākās pārmaiņas finanšu konsultāciju nozarē?

Viena no lielākajām pārmaiņām ir mākslīgā intelekta ienākšana. Risinājumi attīstās tik strauji, ka uzņēmumi vēl tikai meklē labākos veidus, kā tos izmantot, testē iespējas un pielāgo savus procesus. Turklāt mainās arī šo risinājumu izmaksas, tāpēc ne vienmēr mākslīgais intelekts ir tik lēts un efektīvs, kā sākotnēji varētu šķist.

Manuprāt, jādomā arī par ilgtermiņa ietekmi uz profesionāļu izaugsmi. Ja tehniskākus, ikdienas darbus, ar kuriem parasti sāk jaunākie kolēģi, pārņem tehnoloģijas, rodas jautājums — kā jaunie speciālisti uzkrās pieredzi, kas nepieciešama, lai nākotnē kļūtu par ekspertiem? Šobrīd jautājumu ir vairāk nekā atbilžu.

Kā vērtējat Latvijas uzņēmējdarbības vidi un investīciju iespējas, salīdzinot ar Lietuvu un Igauniju?

Latvijas uzņēmējdarbības vide daudzējādā ziņā ir investoriem draudzīga. Mums ir augsts valsts pārvaldes digitalizācijas līmenis, salīdzinoši skaidri procesi un sakārtota dokumentu aprite. Dažkārt paši šīs priekšrocības nepamanām, bet ārvalstu investori tās novērtē, salīdzinot ar citu valstu pieredzi.

Vienlaikus ir jomas, kurās nepieciešami uzlabojumi — profesionāla procesu un projektu vadība, likumdošanas stabilitāte, atbildība par pieņemtajiem lēmumiem un uzticama valsts pārvalde.

Baltijas valstu investīciju un uzņēmumu pirkšanas un pārdošanas tirgus ir neliels, tāpēc viens liels darījums var būtiski mainīt kopējo ainu. Lietuvai ir lielāka un daudzveidīgāka ekonomika, kas nodrošina stabilāku darījumu plūsmu, kā arī plašāk pieejams vietējais privātā kapitāla finansējums. Igaunija izceļas ar attīstītāku jaunuzņēmumu ekosistēmu un tehnoloģiju investīciju tirgu. Latvijā darījumi vairāk ir atkarīgi no ārvalstu stratēģiskajiem pircējiem. Tomēr Baltijas tirgus bieži jāvērtē kopumā, jo daudzi uzņēmumi un darījumi aptver visas trīs valstis.

Kas pašlaik visvairāk ietekmē Latvijas uzņēmumu vērtību?

Būtisks faktors ir ģeopolitiskā situācija. Latvija atrodas Eiropas Savienības austrumu pierobežā, netālu no aktīvas karadarbības zonas, un starptautiskie investori šos riskus ņem vērā. Tas ietekmē uzņēmumu vērtēšanas multiplikatorus — viens un tas pats uzņēmums ar nemainīgiem apgrozījuma un peļņas rādītājiem šodien var tikt novērtēts zemāk nekā pirms dažiem gadiem.

Taču riski nav vienīgais faktors. Joprojām ļoti svarīgi ir uzņēmuma mērogs, izaugsmes dinamika, rentabilitāte, spēja ģenerēt naudas plūsmu un konkurētspēja. Investori meklē uzņēmumus ar skaidru attīstības perspektīvu un ilgtspējīgu biznesa modeli.

Ko uzņēmumu īpašnieki visbiežāk nenovērtē, domājot par sava biznesa vērtību?

Īpašnieks savu uzņēmumu parasti redz vērtīgāku, nekā to novērtē potenciālais investors, un tas ir pilnīgi saprotami. Tomēr uzņēmuma vērtību nosaka ne tikai tā tirgus pozīcija un finanšu rezultāti, bet arī tas, cik pārskatāmi un efektīvi tas ir organizēts.

Piemēram, uzņēmumā vajadzētu nodalīt ar pamatdarbību nesaistītus aktīvus, sakārtot bilanci un izmaksu struktūru, kā arī nodrošināt skaidru pārvaldības modeli. Ja uzņēmuma izdevumos ir iekļauti ar biznesu nesaistīti īpašnieka ģimenes tēriņi vai finanšu datos ir daudz grūti pamatojamu korekciju, potenciālajam pircējam tas var radīt jautājumus un mazināt uzticību.

Ko ieteiktu uzņēmējam, kurš plāno pārdot savu biznesu pēc trim līdz pieciem gadiem?

Sākt gatavoties jau šodien, nevis brīdī, kad tiek pieņemts lēmums par pārdošanu. Jāsakārto uzņēmuma struktūra, vajadzības gadījumā nodalot atsevišķus darbības virzienus un riskus, jāveido skaidra finanšu uzskaite un jārūpējas par stabilu, pietiekami augstu pelnītspēju.

Tikpat svarīgi ir nostiprināt uzņēmuma pozīcijas tirgū un pierādīt tā attīstības potenciālu. Labs uzņēmums ir tāds, kas aug, pelna un attīstās. Šādam uzņēmumam būs vērtība arī investora acīs. Jo pārskatāmāks, finansiāli stabilāks un labāk sagatavots nākotnei būs bizness, jo pārliecinošāka būs tā pozīcija sarunās ar potenciālo pircēju.

Jūs Grant Thornton komandai pievienojāties 2015. gadā, bet finanšu konsultāciju un uzņēmumu vērtēšanas jomā strādājat jau 21 gadu. Kā nonācāt līdz šai profesijai?

Patiesībā tā bija nejaušība. Kad iestājos ekonomistos, nebiju domājis, ka strādāšu tieši šajā jomā. Viena no pasniedzējām piedāvāja iespēju rakstīt kursa darbu par biznesa vērtēšanu, un tas man pavēra ceļu uz starptautisku audita un konsultāciju uzņēmumu. Tiesa, par šo iespēju nācās arī pacīnīties, vairākkārt atgādinot pasniedzējai par doto solījumu. Tā es nonācu nozarē, kas mani aizrāva un joprojām nelaiž vaļā.

Šo gadu laikā esam būtiski attīstījuši gan savu metodoloģiju, gan darba plānošanu, kvalitātes vadību un ziņojumu sagatavošanu. Šobrīd mūsu vērtēšanas un finanšu konsultāciju pakalpojumu kvalitāte un metodoloģija ir pielīdzināma labākajiem nozares piemēriem, tostarp lielo starptautisko konsultāciju uzņēmumu praksei.

Eiropas darba tiesību ceļvedis: 15 ES valstu apskats
Grant Thornton ekspertīze

Eiropas darba tiesību ceļvedis: 15 ES valstu apskats


Iepazīsties ar apskatu [2046 kb]

Darba tiesības Baltijā: viens reģions, atšķirīgi regulējumi

Baltijas valstis starptautisko uzņēmumu skatījumā tiek uztvertas kā vienots tirgus, tomēr darba attiecību regulējums katrā valstī būtiski atšķiras.

Inese Lapaine, Juridiskās nodaļas vadītāja

Darba līgumi un pārbaudes laiks

Visās Baltijas valstīs darba līgums uz nenoteiktu laiku ir uzskatāms par darba tiesisko attiecību pamatformu, savukārt līgumu uz noteiktu laiku drīkst izmantot tikai tad, ja tam ir tiesisks pamats.

Latvijā uz noteiktu laiku noslēgtu darba līgumu kopējais termiņš, ieskaitot pagarinājumus, parasti nedrīkst pārsniegt piecus gadus. Lietuvā vairākiem secīgi noslēgtiem līgumiem ar vienu darbinieku par tās pašas darba funkcijas veikšanu kopējais termiņš parasti nedrīkst pārsniegt divus gadus, bet par atšķirīgu darba funkciju veikšanu – piecus gadus. Igaunijā galvenais priekšnoteikums ir objektīvs un terminēta darba raksturam atbilstošs iemesls, piemēram, cita darbinieka aizvietošana vai konkrēta projekta īstenošana.

Atšķiras arī pārbaudes laika ilgums. Latvijā un Lietuvā tas parasti nepārsniedz trīs mēnešus, savukārt Igaunijā pārbaudes laiku iespējams noteikt līdz četriem mēnešiem. Latvijā terminētiem līgumiem pārbaudes laiks ir samērojams ar līguma ilgumu – līgumam līdz sešiem mēnešiem tas nedrīkst pārsniegt vienu mēnesi, bet līgumam līdz vienam gadam – divus mēnešus.

Darba laiks un virsstundas

Normālais darba laiks visās trijās valstīs ir 40 stundas nedēļā, tomēr būtiski atšķiras virsstundu ierobežojumi un kompensēšanas kārtība.

Latvijā virsstundu darbs parasti pieļaujams ar darbinieka rakstveida piekrišanu un nedrīkst pārsniegt vidēji astoņas stundas septiņu dienu periodā. Par virsstundām pienākas piemaksa vismaz 100 procentu apmērā vai, pusēm vienojoties, apmaksāta atpūta.

Lietuvā virsstundu darbam arī parasti nepieciešama darbinieka rakstveida piekrišana. Bez papildu piekrišanas pieļaujamas līdz astoņām virsstundām nedēļā, bet ar darbinieka piekrišanu – līdz divpadsmit stundām. Piemaksa par virsstundu darbu nedrīkst būt mazāka par 50 procentiem no darbiniekam noteiktās darba samaksas.

Igaunijā virsstundu darbs ir pieļaujams, pusēm par to vienojoties, un primāri kompensējams ar atbilstošu apmaksātu atpūtas laiku. Ja puses vienojas par atlīdzību naudā, virsstundas apmaksājamas vismaz pusotrā apmērā.

Atvaļinājumi un ar ģimeni saistītās garantijas

Ikgadējā apmaksātā atvaļinājuma minimālais ilgums Baltijā pēc būtības ir līdzīgs, taču tas tiek aprēķināts atšķirīgi. Latvijā darbiniekam pienākas vismaz četras kalendāra nedēļas, neskaitot svētku dienas. Igaunijā minimālais atvaļinājums ir 28 kalendāra dienas, bet Lietuvā – 20 darba dienas piecu dienu darba nedēļas gadījumā vai 24 darba dienas sešu dienu darba nedēļas gadījumā.


Lielākas atšķirības ir bērna tēvam paredzētā atvaļinājuma regulējumā. Latvijā bērna tēvam ir tiesības uz desmit kalendāra dienu atvaļinājumu, kas izmantojams sešu mēnešu laikā pēc bērna piedzimšanas. Lietuvā un Igaunijā paternitātes atvaļinājums ir 30 kalendāra dienas. Atšķiras arī tā izmantošanas termiņi un valsts izmaksātā pabalsta apmērs.

Darbaspēka izmaksas nav salīdzināmas tikai pēc vienas likmes

2026.gada ceļvedī norādītā minimālā mēneša darba alga ir 780 eiro Latvijā, 1153 eiro Lietuvā un 946 eiro Igaunijā no 2026. gada aprīļa.

Būtiski atšķiras arī sociālās apdrošināšanas iemaksu struktūra. Latvijā darba devēja valsts sociālās apdrošināšanas obligāto iemaksu daļa ir 23,59 procenti, savukārt Igaunijā darba devējs maksā sociālo nodokli 33 procentu apmērā un bezdarba apdrošināšanas iemaksu. Lietuvā darba devēja tiešo iemaksu likme ir ievērojami zemāka, taču lielāka sociālās apdrošināšanas sloga daļa ir attiecināta uz darbinieku. Tādēļ darbaspēka izmaksas korekti salīdzināmas tikai kopumā, vērtējot gan darba devēja, gan darbinieka maksājumus un katras valsts nodokļu sistēmas uzbūvi.

Darba tiesisko attiecību izbeigšana prasa lokālu pieeju

Latvijā darba devēja uzteikuma pamati ir konkrēti noteikti likumā. Ja darba attiecības izbeidz ar darbinieka uzvedību nesaistītu iemeslu dēļ, atlaišanas pabalsts atkarībā no darba stāža pie attiecīgā darba devēja ir no viena līdz četru mēnešu vidējās izpeļņas.

Igaunijā darba devēja uzteikumam nepieciešams tiesiski pamatots ārkārtas iemesls, bet uzteikuma termiņš atkarībā no darba attiecību ilguma ir no 15 līdz 90 kalendāra dienām. Darbinieku skaita samazināšanas gadījumā darba devējs parasti izmaksā atlīdzību viena mēneša darba samaksas apmērā, un noteiktos gadījumos papildu atlīdzību nodrošina bezdarba apdrošināšanas sistēma.

Lietuvas regulējums paredz vairākus darba devēja uzteikuma modeļus. Īpaši izceļama iespēja noteiktos gadījumos izbeigt darba attiecības arī tādu iemeslu dēļ, kuri nav ietverti parastajos darba devēja uzteikuma pamatos, par to paziņojot trīs darbdienas iepriekš un izmaksājot atlaišanas pabalstu vismaz sešu mēnešu vidējās darba samaksas apmērā.

Starptautiskam darba devējam vienota Baltijas personāla politika var kalpot par pamatu, tomēr darba līgumu paraugi, darba laika uzskaite, atvaļinājumu procedūras, atalgojuma sistēma un darba tiesisko attiecību izbeigšanas dokumenti ir jāpielāgo katras valsts tiesiskajam regulējumam. Tieši lokālo prasību savlaicīga izvērtēšana ļauj samazināt strīdu, finansiālo prasījumu un reputācijas riskus.

Transfertcenu komandu turpmāk vadīs Kaspars Strazds

Grant Thornton stiprina nodokļu konsultāciju komandu – par transfertcenu komandas vadītāju kļuvis nodokļu eksperts Kaspars Strazds.

Transfertcenas: sagatavosim nepieciešamo dokumentāciju un VID iesniedzamo pārskatu par 2025.gadu - pēdējais brīdis pieteikties savlaicīgai projekta realizācijai.

UIN maksātājiem, kuru kontrolēto darījumu kopsumma ar saistītajiem ārvalstu uzņēmumiem 2025.gadā pārsniedza 250 000 EUR, līdz 2026.gada 31.decembrim ir jāsagatavo pamatojošā transfertcenu dokumentācija un jāiesniedz kontrolēto darījumu pārskats VID EDS sistēmā.  

Ar 01.01.2026. stājas spēkā grozījumi likumā “Par nodokļiem un nodevām”, kuru mērķis ir vienkāršot transfertcenu dokumentācijas prasības un samazināt administratīvo slogu nodokļu maksātājiem. Grozījumi attiecas uz darījumiem, kas veikti, sākot ar 2025. pārskata gadu.

 Turpmāk transfertcenu dokumentācijas prasības skar tos Latvijas nodokļu maksātājus, kas veic darījumus ar:

  • Saistītu ārvalstu uzņēmumu;
  • saistītām juridiskām personām ar līdzdalību uzņēmumā no 20%;
  • saistītām fiziskām personām (saskaņā ar Likuma 1.panta 18.punktu);
  • uzņēmumiem vai personām, kas atrodas zemu nodokļu vai beznodokļu valstis vai teritorijās; un
  • citu saistītu Latvijas nodokļu maksātāju, ja darījums notiek vienas piegādes ķēdes ietvaros ar citu saistītu ārvalstu uzņēmumu vai ar uzņēmumiem/personām, kas atrodas zemu nodokļu vai beznodokļu valstis vai teritorijās.

Būtiski kontrolētā darījuma sliekšņi un definīcijas

Būtiska kontrolētā darījuma slieksnis palielināts no 20 000 EUR uz 90 000 EUR.  

Kontrolētie darījumi: darījumi ar saistītajām personām (preces, pakalpojumi, aizdevumi un procenti, garantijas, intelektuālā īpašuma licenču maksājumi, vadības/IT/mārketinga maksas, izmaksu sadales u.c.).

Saistītās personas: divas vai vairākas fiziskās vai juridiskās personas (izņemot kapitālsabiedrības, kuru saistību veido valstij vai pašvaldībai tieši piederošas kapitāla daļas vai akcijas) vai ar līgumu saistīta šādu personu grupa, vai šādu personu vai grupas pārstāvji, sīkāks apraksts ir pieejams likuma “Par nodokļiem un nodevām” 1. panta 18. punkts.

Finanšu datu atjaunināšanas kārtība

Ja metodoloģiju ietekmējošie apstākļi nav būtiski mainījušies: Transfertcenu analīze (metode, salīdzināmie dati) – reizi 3 gados & finanšu dati (testējamās puses rezultāti, salīdzināmo uzņēmumu rādītāji) – katru gadu.

Praktiskie soļi uzņēmumiem (2025.–2026.)

  • Identificējiet saistītos uzņēmumus un darījumu veidus (preces, pakalpojumi, finansēšana, intelektuālā īpašuma licenču maksājumi u.c.).
  • Apkopojiet 2025. gada darījumus un aprēķiniet kopējo summu ar visiem saistītajiem uzņēmumiem.
  • Novērtējiet sliekšņus:
    • virs 250 000 EUR → obligāti jāiesniedz Kontrolēto darījumu pārskats; jābūt sagatavotai vietējai transfertcenu dokumentācijai;
    • virs 20 000 000 EUR → jābūt sagatavotai arī globālai transfertcenu dokumentācijai.
  • Sagatavojiet metodoloģiju (piemēram, TNMM / salīdzināmā peļņas metode, CUP u.c.) un cenu noteikšanas politiku.
  • Iestatiet iekšējos termiņus: VID elektroniskās deklarēšanas sistēmā iesniegšana (12 mēn.) un 30 dienu gatavības plāns VID pieprasījumam.
    Ikgadējā uzturēšana: atjaunojiet finanšu datus un pārskatiet būtiskas izmaiņas biznesā.

Kā sadarbību ar Grant Thornton vērtē klients?

Mūsu skatījumā audits ir kā uzņēmuma ģenerālā tīrīšana – tas palīdz pamanīt procesus un nianses, kuras ikdienas darbā nereti paliek nepamanītas. Revīzijas laikā Grant Thornton Baltic Audit komanda ir sniegusi vērtīgus un praktiski pielietojamus ieteikumus grāmatvedības uzskaites un iekšējo procesu pilnveidošanai, kas ir palīdzējuši uzlabot mūsu darba kvalitāti un efektivitāti.
Madara Feldmane Hellmann Worldwide Logistics SIA finanšu direktore

Jaunumi

Uzzini par jaunumiem mūsu departamentos!
1

Grant Thornton Baltijas nodokļu komanda saņem starptautisku atzinību

Grant Thornton Baltic ir iekļuvis ITR Europe Tax Awards 2026 finālistu vidū. Šo starptautisko konkursu organizē nodokļu nozares izdevums International Tax Review (ITR).

ITR ir novērtējis Grant Thornton Baltic profesionālo darbu transfertcenu jomā. Nominācija apliecina mūsu nodokļu konsultāciju komandas spēju nodrošināt augstas kvalitātes pakalpojumus starptautiski aktīviem klientiem visā Baltijā.

“Jau vairāk nekā 20 gadus strādājam kā viena komanda, apvienojot Igaunijas, Latvijas un Lietuvas ekspertu zināšanas un pieredzi. Esam gandarīti, ka mūsu komandas sasniegumus novērtē arī starptautiski,” norāda Grant Thornton Baltic Nodokļu nodaļas vadītājs Mārtiņš Lubgans.

ITR Europe Tax Awards ir viens no pazīstamākajiem apbalvojumiem Eiropas nodokļu nozarē, un tas tiek pasniegts kopš 2005. gada. 2026. gadā tika vērtētas nodokļu un transfertcenu komandas 33 jurisdikcijās, pievēršot uzmanību arī inovācijām nodokļu tehnoloģijās, atbilstības jautājumiem, kā arī daudzveidības, vienlīdzības un iekļaušanas veicināšanai.


2

Raitis Logins - neatkarīgs eksperts par airBaltic attīstību

Grant Thornton Baltic vadošais partneris Raitis Logins kļuvis par vienu no neatkarīgajiem ekspertiem jautājumos par Latvijas nacionālās aviokompānijas airBaltic attīstību, finanšu stabilitāti un valsts lomu uzņēmuma nākotnē. Viņa komentāri publiskajā telpā balstās finanšu, uzņēmumu pārvaldības un biznesa attīstības pieredzē.

Viņš ir piedalījies vairākos televīzijas un radio raidījumos, tostarp Latvijas Televīzijas raidījumā “Kas notiek Latvijā?” un Latvijas Radio 1 raidījumā “Krustpunktā”. Tajos Raitis Logins kopā ar citiem nozares, politikas un ekonomikas ekspertiem vērtējis aktuālos lēmumus un to iespējamo ietekmi uz aviokompāniju, valsts budžetu un Latvijas tautsaimniecību.

Raitis Logins analizējis iespējamos airBaltic attīstības scenārijus, valsts ieguldījumu lietderību un priekšnoteikumus uzņēmuma ilgtermiņa stabilitātei. Diskusijās īpaša uzmanība pievērsta nepieciešamībai pieņemt pārdomātus lēmumus, kas vienlaikus aizsargā valsts intereses, stiprina uzņēmuma konkurētspēju un nodrošina skaidru attīstības virzienu.

“Šobrīd ir svarīgi saprast ne vien to, cik daudz līdzekļu airBaltic jau ir ieguldīts, bet arī to, kāds ir uzņēmuma turpmākais biznesa modelis un ceļš uz ilgtspējīgu darbību. Valsts lēmumiem jābūt balstītiem skaidrā analīzē, nosakot sasniedzamus finanšu un pārvaldības mērķus,” uzsver Raitis Logins.

3

Grant Thornton nekustamā īpašuma vērtēšanas komanda īsteno projektus 200 tūkstošu eiro apmērā

Sākoties jaunajam finanšu gadam 1.jūlijā, nekustamā īpašuma vērtēšanas pakalpojumus sniedzam Valsts aizsardzības militāro objektu un iepirkumu centram, AS “Latvijas valsts meži”, SIA “Rīgas Dzemdību nams”, SIA “PRIMEKSS”, Rīgas Tehniskajai universitātei, SIA “Vidzemes slimnīca”, SIA “Rīgas 1. slimnīca”, AS “Vector IP”, SIA “Riga Port City”, Rīgas valstspilsētas pašvaldības Pilsētas attīstības departamentam, VAS “Latvijas dzelzceļš”, SIA “Ogres Namsaimnieks”, SIA “Ikšķiles māja”, SIA “Tiesu namu aģentūra” un SIA “Latvijas Mobilais Telefons” u.c.

“Mūsu darba pamatā ir neatkarīgs, datos balstīts un profesionāli pamatots vērtējums. Esam gandarīti par klientu uzticību gan valstiski nozīmīgos, gan komercsektora projektos, kuros nepieciešama augsta precizitāte, nozares izpratne un savlaicīgs risinājums,” norāda Raimonds Dommers, Grant Thornton Baltic Nekustamā īpašuma vērtēšanas grupas vadītājs.

Grant Thornton Baltic nekustamā īpašuma vērtēšanas komanda palīdz uzņēmumiem un publiskā sektora organizācijām pieņemt pamatotus lēmumus par īpašumiem un aktīviem. Sertificētie eksperti nodrošina profesionālus vērtējumus dažādu nozaru īpašumiem — no zemes un komercēkām līdz industriālai un inženiertehniskai infrastruktūrai.

Grant Thornton komandā strādā sertificēti nekustamā īpašuma, kustamās mantas, tehnoloģisko iekārtu un uzņēmumu vērtēšanas eksperti ar vairāk nekā 25 gadu starptautisku pieredzi. Mūsu profesionālie standarti un augstā kompetence ir atzīta nozarē: vērtēšanas eksperti ir sertificēti Latvijas Īpašumu vērtētāju asociācijā (LĪVA), kā arī tiem ir Eiropas Vērtētāju asociāciju grupas (TEGoVA) izsniegts starptautiski atzīts vērtētāja sertifikāts un Lietuvas Republikas Finanšu ministrijas pārraudzībā esošā Audita, grāmatvedības, mantas un maksātnespējas pārvaldības dienesta izsniegts nekustamā īpašuma vērtēšanas sertifikāts.

4

Grant Thornton grāmatvedības ekspertes piedalās starptautiskā BPS konferencē Varšavā

Grant Thornton grāmatvedības projektu vadītāja, galvenā grāmatvede Gunita Leite un galvenā grāmatvede Ivanda Liepiņa piedalījās Grant Thornton International Business Process Solutions (BPS) pakalpojumu līnijas konferencē Varšavā. Konference pulcēja Grant Thornton speciālistus no 37 pasaules valstīm, sniedzot iespēju dalīties pieredzē un diskutēt par nozares attīstības virzieniem.

Konferences programmā tika aplūkota pārmaiņu vadība, mākslīgā intelekta izmantošana darba procesu optimizēšanā, kā arī Grant Thornton International Global Advisory stratēģija. Īpaša uzmanība tika veltīta tam, kā tehnoloģiju attīstību savienot ar kvalitatīvu klientu apkalpošanu un profesionālu ekspertu iesaisti.

Praktiskajās sesijās dalībnieki pārrunāja vienotu digitālo platformu izmantošanu starptautisko klientu apkalpošanā. Šādi risinājumi ļauj Grant Thornton tīkla uzņēmumiem efektīvāk dalīties ar izstrādātiem produktiem, uzkrāto pieredzi un labāko praksi. Tika apspriestas arī iespējas stiprināt sadarbību starp dažādu valstu komandām un attīstīt kopīgus risinājumus jaunu klientu piesaistei.

Viena no galvenajām konferences atziņām — jaunās tehnoloģijas jāizmanto mērķtiecīgi, izvērtējot ieguvumus un nepieciešamos ieguldījumus. Mākslīgais intelekts var būt būtisks palīgs ikdienas procesu efektivizēšanā, tomēr tas neaizstāj cilvēka profesionālo spriedumu, spēju izvērtēt informāciju un pieņemt lēmumus. Tādēļ līdzās tehnoloģiju ieviešanai būtiska ir arī nepārtraukta darbinieku kompetenču attīstība.